Introduzione
Negli ultimi anni è emersa, nel panorama della comunicazione digitale e dei dibattiti sulla moda, una nuova figura – quella dei “professionisti dell’antimoda” – che riprende, nel linguaggio e nello spirito polemico, la celebre espressione di Leonardo Sciascia nel suo articolo I professionisti dell’antimafia (10 gennaio 1987). Questi soggetti, spesso ex addetti ai lavori del settore moda, giornalisti o comunicatori con esperienze nella filiera produttiva e distributiva, dedicano la loro attività alla denuncia quotidiana – e spesso feroce – dei presunti abusi compiuti dai brand e fornitori, puntando il dito contro sfruttamento dei lavoratori, danni ambientali, pratiche commerciali scorrette. Tuttavia, a differenza delle campagne di responsabilità sociale effettivamente orientate al cambiamento, i loro “attacchi” risultano fine a se stessi e apparentemente progettati più per ottenere visibilità e consensi sui social che per proporre soluzioni concrete.
Origini e caratteristiche della figura
- Appartenenza al sistema
Con le dovute eccezioni (“salvis exceptionibus”), ho avuto la fortuna di conoscere splendide persone che, sulla loro pelle, vivono quotidianamente la crisi del sistema produttivo e la raccontano con grinta e passione; poi ci sono I “professionisti dell’antimoda”, vantano un passato nell’industria della moda: dall’esperienza in atelier di lusso alla consulenza per grandi marchi. Questo retroterra conferisce loro, in apparenza, autorevolezza e conoscenza interna dei processi di produzione, logistica e marketing. Tuttavia, esattamente come Sciascia evidenziava per i “professionisti dell’antimafia”, tale background diventa piuttosto uno strumento di notorietà, poiché consente di soffermarsi su dettagli sensazionalistici e scandali interni, amplificati poi sui social network. - Modalità d’azione
- Denuncia permanente, spesso generalizzante, di ogni marchio che osi pratiche considerate non etiche.
- Utilizzo dei social media come principale canale di diffusione: Instagram, TikTok, Twitter e YouTube diventano arene in cui post virali e video di denuncia generano numerosi “like” e condivisioni.
- Assenza di proposte concrete: raramente si associano alle critiche progetti di riforma, campagne di sensibilizzazione strutturate o dialoghi con istituzioni e ONG del settore.
- Obiettivi reali
Pur rivestendosi del ruolo dell’innovatore etico, chi esercita questa professione tende a perseguire soprattutto:- Accrescimento di follower e personal branding, tramite contenuti ad alto impatto emotivo e mediatico.
- Monetizzazione indiretta, attraverso sponsorizzazioni di terzi (piattaforme, prodotti di nicchia), consulenze o pubblicità, sfruttando la crescente “cassa di risonanza” dei propri canali.
Contesto e reazioni del sistema moda
L’atteggiamento aggressivo dei “professionisti dell’antimoda” ha coinciso con alcuni scandali giudiziari di rilievo, come i filoni aperti dalla magistratura milanese sui casi Alviero Martini, Armani, Dior e, più recentemente, Loro Piana. Questi episodi hanno messo sotto accusa aspetti cruciali della filiera, dal lavoro in condizioni di sfruttamento in certi reparti produttivi fino alla gestione dei rifiuti tessili e agli standard ambientali.
- Risposte dei brand
- Trasparenza e tracciabilità: implementazione di piattaforme blockchain per certificare origine e condizioni di produzione.
- Report di sostenibilità annuali, con audit esterni e coinvolgimento di ONG.
- Campagne di comunicazione proattive, volte a contrastare accuse infondate o poco documentate.
- Intervento delle istituzioni
Le autorità statali e le agenzie di controllo, stimolate dagli scandali, hanno:- Aumentato i controlli nei luoghi di produzione, soprattutto all’estero.
- Rafforzato le normative ambientali sul ciclo di vita dei materiali tessili.
- Avviato tavoli tecnici con rappresentanti dei lavoratori, dei consumatori e delle imprese per definire best practice condivise.
Analogie con i “professionisti dell’antimafia” di Sciascia
Nell’articolo del 1987, Sciascia metteva in guardia contro chi strumentalizza la lotta alla mafia per fini personali o politici, senza realmente contribuire al contrasto organizzato del fenomeno. Analogamente, i professionisti dell’antimoda denunciano quotidianamente abusi e storture, ma mantengono un atteggiamento fondamentalmente polemico e autoreferenziale. Come Sciascia riteneva pericoloso un uso mediatico e sommario dell’anticriminalità, così si può dubitare della reale volontà riformatrice di chi, nel settore moda, adopera la critica come veicolo di notorietà.
Critica e prospettive
- Eccesso di rigidità morale: giudizi in bianco e nero che non tengono conto delle complessità economiche e sociali in cui si muovono le catene di produzione globali.
- Rischio di disinformazione: senza dati e analisi rigorose, le accuse possono trascendere nella calunnia e alimentare sfiducia indiscriminata.
- Possibile deriva populista: come i “professionisti dell’antimafia” potevano spingere verso soluzioni autoritarie, i professionisti dell’antimoda possono favorire boicottaggi di massa o attacchi legali sommari che danneggiano non soltanto i grandi brand ma anche piccole imprese locali.
Per riqualificare questo dibattito, sarebbe auspicabile un approccio più costruttivo, che preveda:
- Collaborazioni trasparenti fra critica esterna e stakeholder di filiera.
- Proposte di riforma basate su dati certificati (rapporti di ONG, studi universitari).
- Educazione del consumatore, per favorire scelte informate e sostenibili.
Conclusione
I “professionisti dell’antimoda” rappresentano una manifestazione moderna della polemica sterile denunciata da Sciascia nel contesto antimafia: figure capaci di attirare l’attenzione mediatica e di mobilitare le opinioni pubbliche, ma altrettanto capaci di lasciare intatte le reali ingiustizie strutturali. Senza un concreto impegno propositivo, la loro attività rischia di rimanere in superficie, generando rumore più che cambiamento. Il futuro del dibattito etico nella moda dipenderà invece dalla capacità di coniugare denuncia, responsabilità e azione collaborativa, recuperando il migliore spirito illuminista caro a Sciascia: usare la ragione per distinguere tra verità e menzogna, senza rinunciare a uno sguardo critico ma sempre aperto al dialogo e alla riforma.
Nel breve saggio che segue, provo ad indicare qualche soluzione.
Il futuro del Made in Italy: evoluzione e resilienza della filiera produttiva
FARE PROPOSTE, INDICARE SOLUZIONI.
Il “Made in Italy” rappresenta una combinazione unica di tradizione, saper fare artigianale, design
e connessione con il territorio. Nei settori tessile, della pelletteria e della gioielleria, questa
combinazione ha prodotto marchi e prodotti riconosciuti a livello globale. Negli ultimi vent’anni
però, forze strutturali (globalizzazione, digitalizzazione, trasformazione dei modelli di consumo e,
non da ultimo, la sfida della sostenibilità) hanno messo sotto pressione un modello produttivo
basato su micro-imprese diffuse e su catene del valore complesse. Questo saggio analizza in
profondità la necessaria evoluzione della filiera produttiva italiana, proponendo scenari e misure
concrete, anche dolorose, per garantire la sopravvivenza e il rilancio del settore.
Capitolo 1 – Storia e radici
Il tessuto storico del Made in Italy nasce dalla ricomposizione post-bellica dell’industria
italiana, dalla crescita dei distretti e dalla centralità del mestiere. Distretti come Prato
(tessile), Arezzo (gioielleria), la zona di Firenze e della Toscana per la pelletteria, le Marche
per le calzature hanno storicamente creato un ecosistema in cui artigianalità e industria si sono
reciprocamente alimentate. Negli anni Ottanta e Novanta la globalizzazione ha portato però
delocalizzazioni produttive, mentre il valore della marca e del design ha continuato a crescere,
creando una polarizzazione tra produttori di fascia alta (maison e brand di lusso) e una vasta
galassia di fornitori e terzisti con margini ridotti.
Capitolo 2 – Anatomia della filiera contemporanea
La filiera contemporanea è caratterizzata da un mix di microimprese (spesso a gestione familiare),
piccole-medie imprese e grandi gruppi. Le micro-fabbriche garantiscono flessibilità e capacità di
produzione su misura, ma spesso soffrono per scarsa capacità d’investimento, difficoltà ad accedere
ai mercati internazionali e mancanza di successione generazionale. Le grandi imprese, invece,
possono investire in ricerca e marketing, ma rischiano di perdere il legame con il territorio se
delocalizzano eccessivamente.
Capitolo 3 – Le sfide globali e di mercato
I fenomeni principali che incidono sulla filiera sono: la concorrenza di paesi a basso costo, la
crescita del fast fashion, l’evoluzione delle normative ambientali Europee (Green Deal, regolamenti
sulle sostanze chimiche), e il cambiamento dei consumatori, sempre più sensibili a sostenibilità,
tracciabilità e autenticità. In aggiunta, la digitalizzazione (e-commerce, piattaforme, analytics)
cambia le modalità di accesso al mercato.
Capitolo 4 – Scelte dolorose: micro-fabbriche e grandi imprese
Per le micro-fabbriche le opzioni sono limitate: aggregazione per economie di scala,
specializzazione in nicchie ad alto valore o uscita dal mercato. Per le grandi imprese le scelte
includono reshoring, investimenti in produzione sostenibile e una revisione completa dei modelli di
outsourcing. Queste transizioni implicano costi immediati elevati (chiusure, riqualificazioni,
investimenti) ma possono generare lungo termine maggiore resilienza e valore.
Capitolo 5 – Innovazione e sostenibilità
Materiali alternativi (bio-pelli, materiali vegetali), tessuti riciclati e tecnologie di
tracciabilità (blockchain) sono leve critiche. La circular economy richiede riprogettazione del
prodotto, sistemi di ritorno e riciclo, e nuovi servizi (noleggio, riparazione). Le certificazioni
ESG e la trasparenza sono sempre più richieste dai buyer internazionali e dagli investitori.
Capitolo 6 – Casi di studio
Esempi concreti: Brunello Cucinelli ha costruito un modello che unisce valori etici, sostenibilità
e alta qualità. Gucci e altri gruppi del lusso hanno sperimentato soluzioni di tracciabilità e
investimenti in supply chain sostenibili. Il distretto di Prato è un caso emblematico di
trasformazione che punta sul riciclo e la rigenerazione delle fibre. Tali esempi dimostrano che la
riconversione è possibile, ma richiede strategie lungimiranti e collaborazione pubblico-privato.
Capitolo 7 – Politiche e interventi pubblici
Il ruolo dello Stato e delle istituzioni è cruciale: incentivi fiscali per investimenti green e
digitali, programmi di formazione tecnica, sostegno all’internazionalizzazione e misure contro la
contraffazione. Investimenti mirati per infrastrutture logistiche e per centri di ricerca applicata
possono creare un ambiente favorevole alla transizione.
Capitolo 8 – Scenari e raccomandazioni
Nel medio termine (fino al 2035) è plausibile immaginare un Made in Italy che valorizzi
l’ecosistema: prodotti ad alto valore aggiunto, servizi integrati, filiere più corte e maggiore
trasparenza. Raccomandazioni operative includono: favorire aggregazioni di imprese, creare
piattaforme digitali di filiera, promuovere formazione tecnica specialistica e introdurre incentivi
mirati per reshoring e investimenti sostenibili.
Conclusioni
La transizione sarà dolorosa e selettiva. Alcune micro-imprese spariranno, altre si uniranno o si
trasformeranno. Le grandi aziende dovranno guidare con investimenti e modelli responsabili. Solo una
visione sistemica, che integri innovazione tecnologica, sostenibilità e tutela del capitale umano,
può garantire un futuro competitivo al Made in Italy.
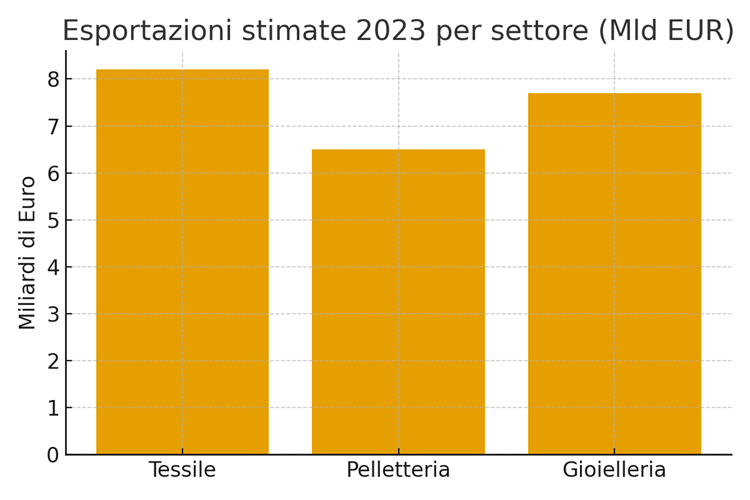
Appendice A – Dati stimati sulle esportazioni (2019-2024) La tabella seguente riporta una stima
delle esportazioni in miliardi di euro per settore (Tessile, Pelletteria, Gioielleria). I valori
sono stime ricavate e ricomposte a partire da fonti pubbliche e analisi di settore (ISTAT,
Confindustria Moda, MilanoUnica, Areastudi Mediobanca, report settoriali).
year textiles_bil_eur leathergoods_bil_eur jewellery_bil_eur
2019 8.5 7.0 6.8
2020 7.0 6.0 6.0
2021 7.8 6.5 6.7
2022 8.0 7.0 7.2
2023 8.2 6.5 7.7
2024 7.1 6.0 8.0
Appendice B – Riferimenti (selezione) – ISTAT e note sull’andamento delle esportazioni e della
produzione. (ISTAT, 2024-2025). – MilanoUnica: report economico 2024 sulle esportazioni tessili
Made-in-Italy. – Mipel: The Italian Leather goods sector balance sheet (2024/2025). – Areastudi
Mediobanca: Gold, silver and jewellery report (2025). – Articoli Reuters, FashionNetwork e report
di Confindustria Moda.
No responses yet